Raportowanie luki płacowej w Excelu vs. dedykowany system. Ryzyka i korzyści
Arkusz kalkulacyjny pozwala na efektywne obliczenie luki płacowej – to prawda. Wyzwania pojawiają się, kiedy należy przejść do regularnego raportowania.
 Michalina Cyplik
|
4 maja 2026
|
10 min czytania
Od jednorazowych obliczeń w arkuszu do ciągłego procesu w dedykowanym systemie
„Mamy Excela, który to policzy". To zdanie pojawia się w wielu rozmowach z działami Compensation & Benefit (C&B) w kontekście przygotowań do ustawy o luce płacowej. I w wielu przypadkach to prawda – odpowiednio przygotowany arkusz kalkulacyjny, zasilany eksportem z systemu kadrowo-płacowego, pozwoli policzyć lukę płacową raz, może dwa razy w roku.
Problem pojawia się kiedy od pojedynczych obliczeń przechodzi się do rozbudowanego, cyklicznego procesu. Proces ten obejmuje m.in. obowiązek informacyjny wobec pracowników czy uzasadnianie różnic w wynagrodzeniach. To wtedy zespoły chcące opierać się na „Excelu" napotykają największe trudności.
W tekście wyjaśniamy kiedy od obliczeń w arkuszu należy przejść do dedykowanego systemu.
Kiedy arkusz kalkulacyjny rzeczywiście wystarcza
Policzenie luki surowej – czyli różnicy w wynagrodzeniach kobiet i mężczyzn na poziomie całej organizacji – nie jest prostym podstawieniem danych z jednego systemu do wzoru. Nie znamy jeszcze ostatecznej definicji wynagrodzenia w polskiej ustawie, ale już wiemy, że nie ograniczy się ona do wynagrodzenia zasadniczego, a to oznacza konieczność zebrania danych z kilku źródeł. Mimo tych zawiłości, jednorazowe obliczenie to zadanie, z którym doświadczony analityk poradzi sobie w arkuszu kalkulacyjnym.
Roczny raport do GUS, w formacie przygotowanym przez sam GUS, również nie wymaga użycia osobnego systemu. Kilka wykresów na potrzeby zarządu da się przygotować na podstawie tych samych danych, a regresja liniowa jest technicznie wykonalna dla analityka znającego narzędzia statystyczne.
Wspólnym mianownikiem tych zastosowań jest ich jednorazowy lub roczny charakter i wąskie grono odbiorców. W tych ramach argument „Excel nam wystarczy" jest uzasadniony i nie ma powodu go kwestionować.
Jednak w rzeczywistości luka płacowa nie jest wskaźnikiem, który liczy się raz w roku. Zmienia się ona przy każdym nowym zatrudnieniu, podwyżce, odejściu pracownika czy reorganizacji struktury. Firmy objęte obowiązkiem raportowania nie mogą więc traktować jej jak jednorazowej kalkulacji. Wręcz przeciwnie – potrzebują systemu i narzędzia, które pozwoli na stałe monitorowanie wskaźników wynagrodzeń i kalkulacje różnych wariantów luki oraz obsługę raportów indywidualnych. Tylko ustrukturyzowane podejście pozwala reagować zanim problem pojawi się w raporcie rocznym.
Pełny proces to nie tylko raportowanie
Tytuł artykułu celowo używa słowa „raportowanie", bo tak większość organizacji postrzega dziś swój obowiązek wynikający z dyrektywy o jawności wynagrodzeń (Dyrektywa (UE) 2023/970), a w przyszłości z polskiej wersji ustawy. Tymczasem dyrektywa nakłada cały zestaw zadań:
- Wartościowanie stanowisk,
- Zbieranie składników wynagrodzeń z wielu źródeł,
- Grupowanie pracowników w grupy wykonujące pracę o tej samej wartości,
- Kalkulację luki,
- Trzy osobne obowiązki raportowe i jeden nieobowiązkowy raport zarządczy, który nie jest obowiązkiem prawnym, ale praktyczną koniecznością,
- Aktywne zarządzanie luką i uzasadniania różnic.
Sam raport wysyłany do odpowiedniego organu to tylko mała część tego procesu.
Przy tej okazji warto uporządkować terminologię, która na polskim rynku bywa stosowana błędnie. Luka surowa (nieskorygowana) to różnica wynagrodzeń obliczana na poziomie całej firmy. Luka w grupach wykonujących pracę o tej samej wartości to odrębna kalkulacja, prowadzona wewnątrz każdej grupy porównawczej.
Część źródeł – w tym niektórzy dostawcy systemów kadrowo-płacowych – nazywa tę drugą „luką skorygowaną", co jest błędem. Korygowanie to oddzielna operacja na dalszym etapie procesu: nałożenie modelu statystycznego (np. regresji liniowej), uwzględniającego zmienne takie jak staż pracy czy wyniki oceny okresowej. Dopiero wynik takiego korygowania to luka skorygowana w ścisłym znaczeniu.
To rozróżnienie ma praktyczne konsekwencje – komplikuje same obliczenia, a później wpływa na sposób komunikowania wyników zarządowi i stronie społecznej.
Kiedy raportowanie luki w Excelu przestaje działać
Jak już wspomnieliśmy, arkusz kalkulacyjny przestaje być optymalnym rozwiązaniem w momencie przejścia od jednorazowego obliczenia do utrzymywania stałego procesu. Istnieją konkretne obszary, które wymagają regularnej pracy, a często kalkulacji na zmiennych danych:
- Comiesięczne scalanie składników wynagrodzeń z wielu źródeł danych,
- Obowiązek informacyjny wobec pracowników – raporty indywidualne na żądanie,
- Uzasadnianie luki przekraczającej próg wymagany przez przepisy,
- Symulowanie wpływu decyzji płacowych na lukę,
- Maskowanie danych w małych grupach i zgodność z RODO,
- Powtarzalność i audytowalność kontekstu obliczeń.
Te czynności niosą ryzyko błędu – szczególnie gdy są wykonywane w Excelu, który nie jest rozwiązaniem dedykowanym do tak rozbudowanych projektów.
Comiesięczne gromadzenie i aktualizacja danych
Dyrektywa definiuje wynagrodzenie jako wszystkie świadczenia finansowe i niefinansowe ze stosunku pracy – pojęcie szersze niż wynagrodzenie zasadnicze, obejmujące np. potencjalnie wycenę samochodu służbowego, premie, czy plany długoterminowej motywacji (Long Term Incentive, LTI).
Składniki składające się na wynagrodzenie często znajdują się w różnych systemach, zarządzanych przez osobne zespoły. Wbudowane w Excelu narzędzie Power Query potrafi te źródła łączyć, ale wystarczy zmieniony format identyfikatora pracownika czy dodana kolumna w pliku źródłowym, aby integracja przestała działać. To będzie skutkowało błędnymi wyliczeniami w arkuszu kalkulacyjnym.
W jednej z organizacji, z którymi rozmawialiśmy, po aktualizacji systemu kadrowo-płacowego w styczniu zmienił się format eksportowanego pliku. Arkusz przestał prawidłowo łączyć dane, ale nikt tego nie zauważył przez dwa miesiące – do momentu, gdy zarząd poprosił o raport kwartalny i okazało się, że dane za luty i marzec są niekompletne. Naprawienie tego wymagało ręcznego odtworzenia eksportów trzy miesiące wstecz.
Dodatkowo, według ostatnich informacji z Ministerstwa Rodziny, Pracy i Polityki Społecznej (MRPiPs) poprawne obliczenie luki płacowej powinno odbywać się na podstawie godzin faktycznych, które zmieniają się z miesiąca na miesiąc. Przy kilku tysiącach pracowników i wynikających z tego naturalnych różnicach w danych, te kalkulacje będzie trzeba wykonywać regularnie, być może co miesiąc, nie raz w roku. To również wymusi stałe korekty i zwiększy ryzyko błędów.
Obowiązek informacyjny wobec pracowników
Dyrektywa daje każdemu pracownikowi prawo do informacji o tym, jak jego wynagrodzenie kształtuje się na tle grupy porównawczej. Pracodawca ma na odpowiedź ograniczony czas. Na ten moment nie ma również ograniczeń co do częstotliwości zapytań – ten sam pracownik może pytać co miesiąc. Dane muszą być aktualne – choć przepisy nie definiują jeszcze pojęcia „aktualności", większość ekspertów zgadza się, że raport sprzed roku raczej nie spełni tego wymogu.
W praktyce oznacza to, że firma będzie musiała co miesiąc odświeżyć pełen obraz wynagrodzeń i przygotować raport indywidualny. Pracownicy często nie rozumieją struktury własnego wynagrodzenia – mylą kwoty brutto z netto, nie znają kosztów pracodawcy, nie mają świadomości wartości benefitów pozapłacowych. Takie sytuacje wymagają indywidualnych wyjaśnień, angażujących zarówno dział C&B, jak i kadry i płace.
Wyobraźmy sobie organizację liczącą 5 000 pracowników. Po udostępnieniu raportu wewnętrznego w ciągu pierwszych dwóch tygodni wpływa 200 zapytań indywidualnych. Dział C&B składający się z trzech osób przy 30-dniowym czy nawet 60-dniowym terminie odpowiedzi nie będzie robił przez miesiąc nic innego. Załóżmy, że przygotowanie jednego raportu zajmuje 45 minut, więc przygotowanie 200 raportów zajmie 150 godzin (9000 minut). To równowartość nieprzerwanej pracy jednej osoby przez miesiąc.
Zatem jeden specjalista będzie musiał poświęcić cały miesiąc pracy tylko na to zadanie. W tym czasie przegląd wynagrodzeń, bieżące analizy i wsparcie rekrutacji będą stały w miejscu.
Uzasadnianie różnic w wynagrodzeniach
To najtrudniejszy etap procesu – znacznie trudniejszy niż same obliczenia. Gdy luka w grupie porównawczej przekracza próg wymagany przez przepisy, firma musi wykazać, że różnica wynika z obiektywnych, niedyskryminujących czynników. Brak uzasadnienia uruchamia ścieżkę eskalacji mogącą prowadzić aż do wspólnej oceny wynagrodzeń ze stroną społeczną – scenariusza, którego organizacje chcą uniknąć.
Wyobraźmy sobie, że związki zawodowe kwestionują lukę w grupie pracowników administracyjnych. Dyrektor HR będzie potrzebował uzasadnienia na spotkanie z zarządem za tydzień. Analityk C&B spędzi z kolei dwa dni, żeby w Excelu odtworzyć, na jakich danych luka była liczona – bo od tamtego czasu arkusz był modyfikowany przez trzy osoby i nikt nie wie, która wersja jest ostateczna.
Inny przykład również dobrze ilustruje skalę problemu: w firmie produkcyjnej 60 mężczyzn i 2 kobiety pracują na tych samych stanowiskach z identyczną stawką godzinową, a luka sięga kilkudziesięciu procent – bo mężczyźni częściej decydują się na nadgodziny, a kobiety korzystają z ustawowego ograniczenia czasu pracy. Arkusz kalkulacyjny sam nie wykaże tej różnicy.
Aby dokonać tych obliczeń trzeba włączyć odpowiednią zmienną do modelu regresji i sprawdzić, czy wyjaśnia obserwowaną różnicę. W Excelu każde takie uzasadnienie buduje się od podstaw, za każdym razem.
Symulacje wpływu decyzji płacowych na lukę
Nowe zatrudnienie, awans czy przyznanie premii zmienia lukę w danej grupie porównawczej. Organizacje potrzebują odpowiedzi na pytania typu: „jak zmieni się luka, jeśli zatrudnimy tę osobę na proponowanej stawce?". W arkuszu kalkulacyjnym każda taka symulacja oznacza ponowne przeliczenie luki płacowej od zera, bez zachowania kontekstu wcześniejszych obliczeń.
Dodatkową komplikację stanowi fakt, że wyrównanie wynagrodzenia pracownikowi z zarobkami istotnie niższymi od średniej w grupie może jednocześnie pogłębić lukę między kobietami a mężczyznami. Te dwa rodzaje korekt działają w przeciwnych kierunkach, a znalezienie optymalnych proporcji opiera się na iteracyjnych obliczeniach, do których Excel nie jest idealnym narzędziem.
Dobrze ilustruje to przykład dość powszechnej sytuacji. Zarząd zatwierdza rundę podwyżek dla wybranych grup stanowisk. Dyrektor HR chce przed decyzją zobaczyć wpływ podwyżek na lukę płacową w każdej z dwunastu grup porównawczych. W Excelu taka analiza zajmie analitykowi tydzień – a w międzyczasie dwa awanse i jedno nowe zatrudnienie zmieniają podstawę danych. Pracę trzeba będzie zacząć od nowa.
Maskowanie danych i zgodność z RODO
W grupach porównawczych liczących dwie lub trzy osoby anonimizacja wyników jest praktycznie niemożliwa – dane łatwo przypisać do konkretnych pracowników. Problem dotyczy też dużych grup, w których skrajne wynagrodzenia łatwo zidentyfikować.
Przepisy o ochronie danych osobowych nakładają obowiązek maskowania danych, ale arkusz nie dysponuje rozwiązaniami, które by je automatycznie wprowadzały. Odpowiedzialność za anonimizację danych spoczywa zatem na analityku weryfikującym każdą grupę z osobna.
W przypadku gdy w raporcie indywidualnym pracownica widzi średnie wynagrodzenie mężczyzn w swojej grupie porównawczej, która liczy łącznie trzy osoby – ją i dwóch kolegów – łatwo obliczy, ile zarabia każdy z nich. Inspektor ochrony danych osobowych zwróci na to uwagę po fakcie, długo po tym jak raport zostanie już wysłany.
Powtarzalność i audytowalność kontekstu obliczeń
Wyobraźmy sobie, że po kilku miesiącach zarząd, strona społeczna, inspekcja pracy, pyta: „dlaczego w tej grupie luka płacowa wynosi X?".
Udzielenie odpowiedzi oznacza odtworzenie kontekstu: jakie dane zostały użyte do obliczeń, kiedy, kto znajdował się w danej grupie, które składniki uwzględniono, jakie wyjątki zastosowano. Każdy kto korzysta z Excela wie, że sprawdzenie tego we współdzielonym pliku graniczy z cudem.
Dodatkowo pliki używane przez wiele osób bywają nadpisywane, wersjonowanie jest szczątkowe, a sieć zależności między arkuszami rośnie (plik źródłowy → tabela przestawna → raport). Im dłuższy czas korzystania z danego pliku, tym trudniej prześledzić wprowadzane zmiany. W momencie pierwszego poważnego pytania ze strony społecznej brak śladu audytowego staje się ryzykiem reputacyjnym i prawnym.
Nie jest trudno wyobrazić sobie sytuację, w której inspekcja pracy prosi o wyjaśnienie sposobu obliczenia luki za poprzedni rok. Wtedy okazuje się, że analityk, który przygotowywał obliczenia, zmienił pracę. Nowa osoba otwiera arkusz z 47 zakładkami, z czego 12 jest ukrytych, a plik ładuje się cztery minuty. Nikt w zespole nie będzie w stanie powiedzieć, która wersja jest ostateczna ani jakie założenia przyjęto w obliczeniach, co niezwykle utrudni odpowiedź na pytanie urzędu.
Korzyści dedykowanego systemu – co zmienia się w praktyce
Dedykowany system nie eliminuje całej pracy – wartościowanie stanowisk, negocjacje ze stroną społeczną, budowanie jakości danych atrybutowych (staż, wymiar etatu, oceny okresowe) to nadal zadania wymagające pracy wewnętrznych zespołów, a często i wsparcia konsultantów.
System adresuje jednak te elementy procesu, które pochłaniają najwięcej czasu i pracy:
- Integruje składniki wynagrodzeń z wielu źródeł w jednym miejscu i zapewnia aktualność danych,
- Automatycznie maskuje dane w małych grupach,
- Zachowuje ślad audytowy obliczeń,
- Umożliwia szybkie symulacje – modyfikację danych za dany okres zamiast przeliczania od zera.
Pozwala też jednocześnie adresować dwa rodzaje korekt: wyrównywanie indywidualnych odchyleń w wynagrodzeniach i zmniejszanie luki płacowej – w kontrolowanych proporcjach, tak aby korekta jednego nie wpływała negatywnie na drugie.
Przeczytaj też Raportowanie luki płacowej w compcube – jak system wspiera cały proces Czytaj artykuł
Przygotowania trwają, ale decyzja o narzędziu czeka – dlaczego warto to zmienić
Firmy, z którymi rozmawiamy, często nie stoją w miejscu – wartościują stanowiska, porządkują dane, budują kompetencje wewnętrzne. Wiele z nich odkłada jednak decyzję o zakupie dedykowanego narzędzia do momentu, w którym polska ustawa wdrażająca dyrektywę przyjmie ostateczny kształt. Logika jest zrozumiała: po co inwestować w system, który może wymagać zmian?
Tyle że większa część funkcjonalności takiego systemu – integracja składników wynagrodzeń, grupowanie, kalkulacja, raportowanie, symulacje – wynika wprost z dyrektywy i nie zmieni się niezależnie od szczegółów polskiej ustawy. Elementy proceduralne, które mogą się różnić (terminy odpowiedzi na zapytania, ewentualne limity, szczegóły uzgodnień ze stroną społeczną), dostawca dostosuje w ramach bieżącego utrzymania.
Odkładanie wdrożenia niesie wiele ryzyk, które narastają z czasem. Gdy ustawa wejdzie w życie, popyt na wdrożenia wzrośnie – a z nim ceny. Wydłużą się też terminy realizacji: organizacje, które zdecydują się późno, mogą czekać miesiącami na implementację systemu.
Możliwe jest też, że na rynku zacznie brakować specjalistów C&B pomagających przy konfiguracji systemu – ci sami ludzie będą jednocześnie potrzebni w zespołach wewnętrznych, firmach doradczych i u dostawców oprogramowania. Decyzja podjęta teraz oznacza spokojne tempo wdrożenia i czas na zapoznanie się z narzędziem przed pierwszym obowiązkiem raportowym.
Kiedy Excel wystarcza, a kiedy nie – praktyczna lista decyzyjna
Excel może wystarczyć, gdy:
- Organizacja liczy do 1000–1500 pracowników i ma jednorodną strukturę stanowisk,
- Dane płacowe kontroluje jeden zespół, bez wielospółkowości,
- Spodziewana częstotliwość zapytań indywidualnych jest niska.
Excel przestaje wystarczać, gdy:
- Organizacja ma zróżnicowaną strukturę stanowisk i dane rozproszone w wielu systemach,
- Firma działa w holdingu wymagającym transferu danych między spółkami,
- Luka w grupach porównawczych może przekraczać próg wymagany przez przepisy,
- Silne związki zawodowe będą kwestionować uzasadnienia i pytać o szczegóły.
Kolejne kroki
Na pytania „czy naprawdę potrzebujemy dedykowanego systemu?" i „nie wystarczy Excel?" nie da się odpowiedzieć wyłącznie na poziomie technicznym. Odpowiedź zależy od tego, jak firma definiuje swój obowiązek wobec dyrektywy i późniejszej ustawy.
Jeśli jest on postrzegany jako obliczenie raz w roku – arkusz wystarczy. Jednak jeśli, zgodnie z wszelkimi oczekiwaniami, jest on traktowany jako ciągły proces z regularnym aktualizowaniem danych, indywidualnymi raportami i dokumentowaniem uzasadnień – „Excel" szybko stanie się ograniczeniem.
Jeśli chcesz porozmawiać o tym, jak inne duże organizacje podchodziły do tej decyzji i w którym momencie przygotowań najczęściej pojawiają się trudności – zapraszamy do kontaktu z naszym zespołem.
Powiązane artykuły
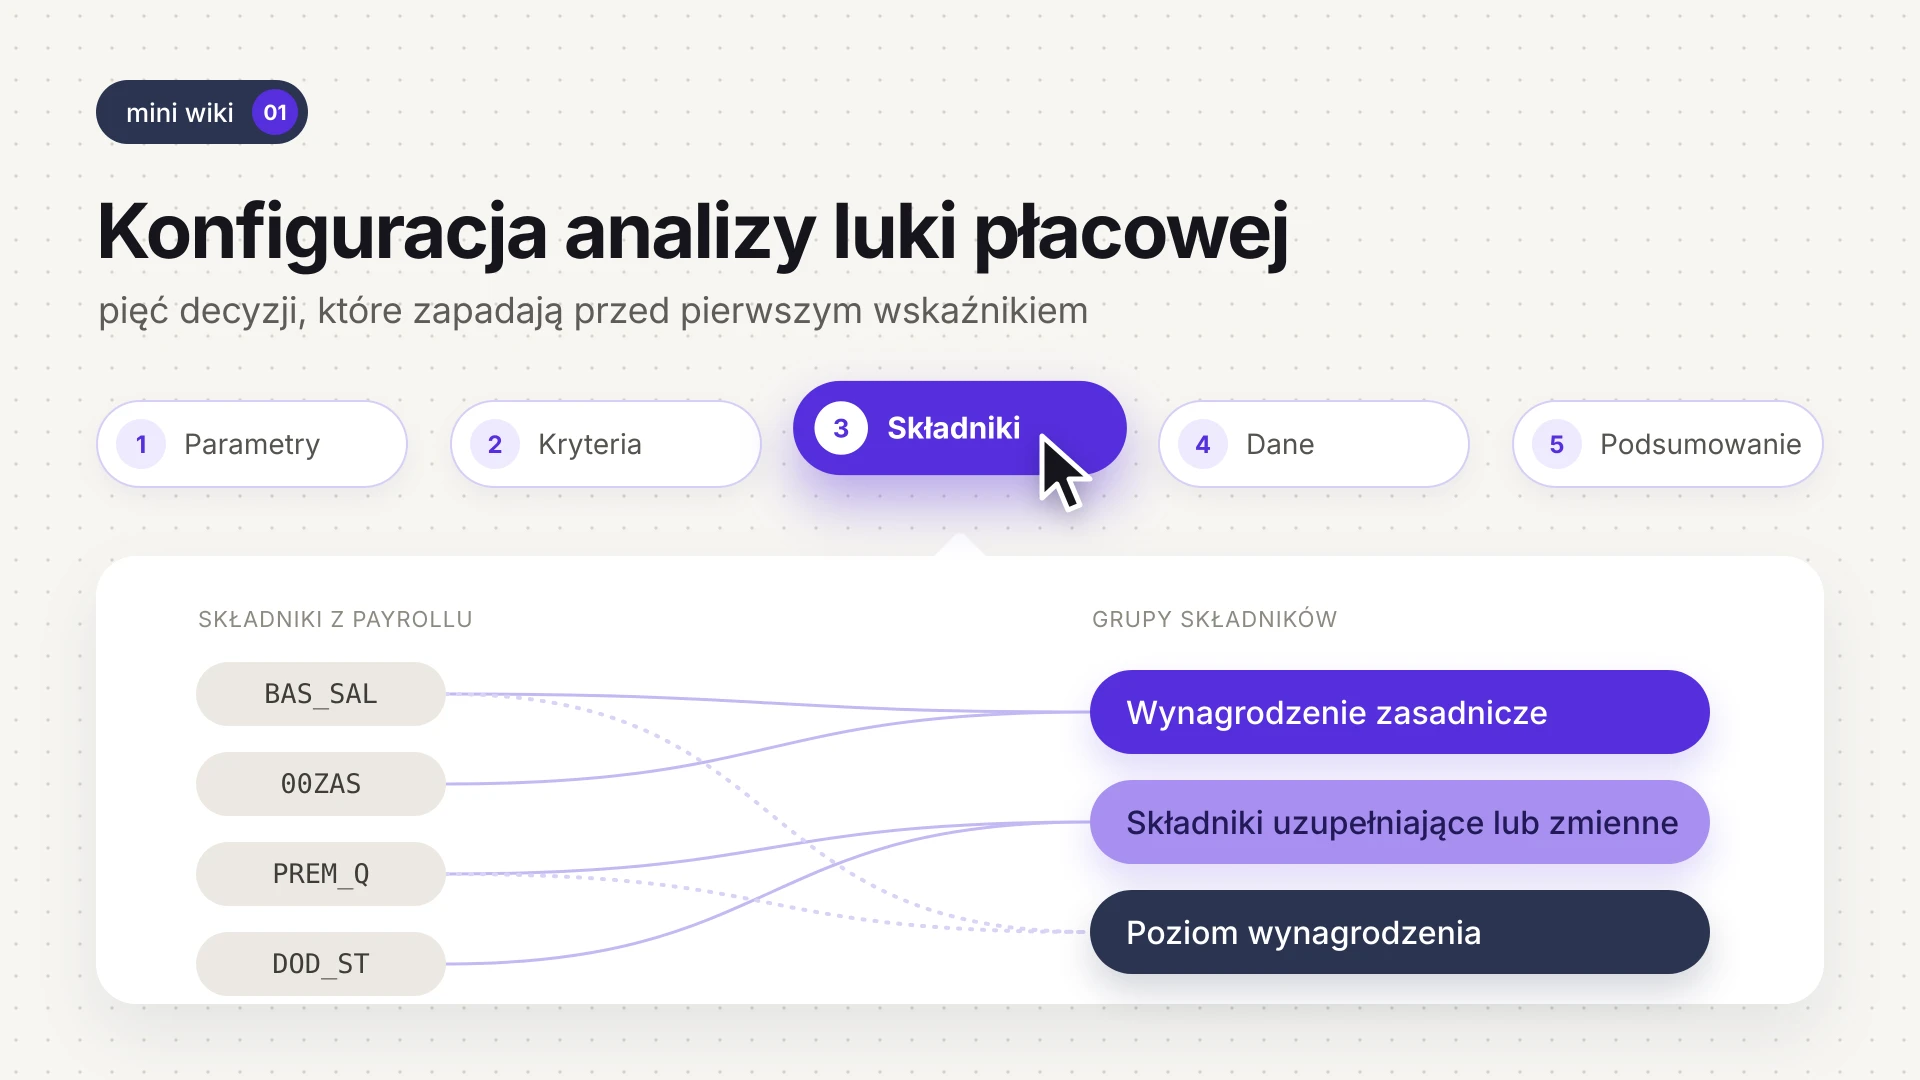 Produkt 6 min czytania Jak policzyć lukę płacową w compcube: konfiguracja analizy Wynik analizy luki płacowej zależy od decyzji podjętych przed obliczeniami. Pokazujemy pięć kroków konfiguracji w module Luka Płacowa.
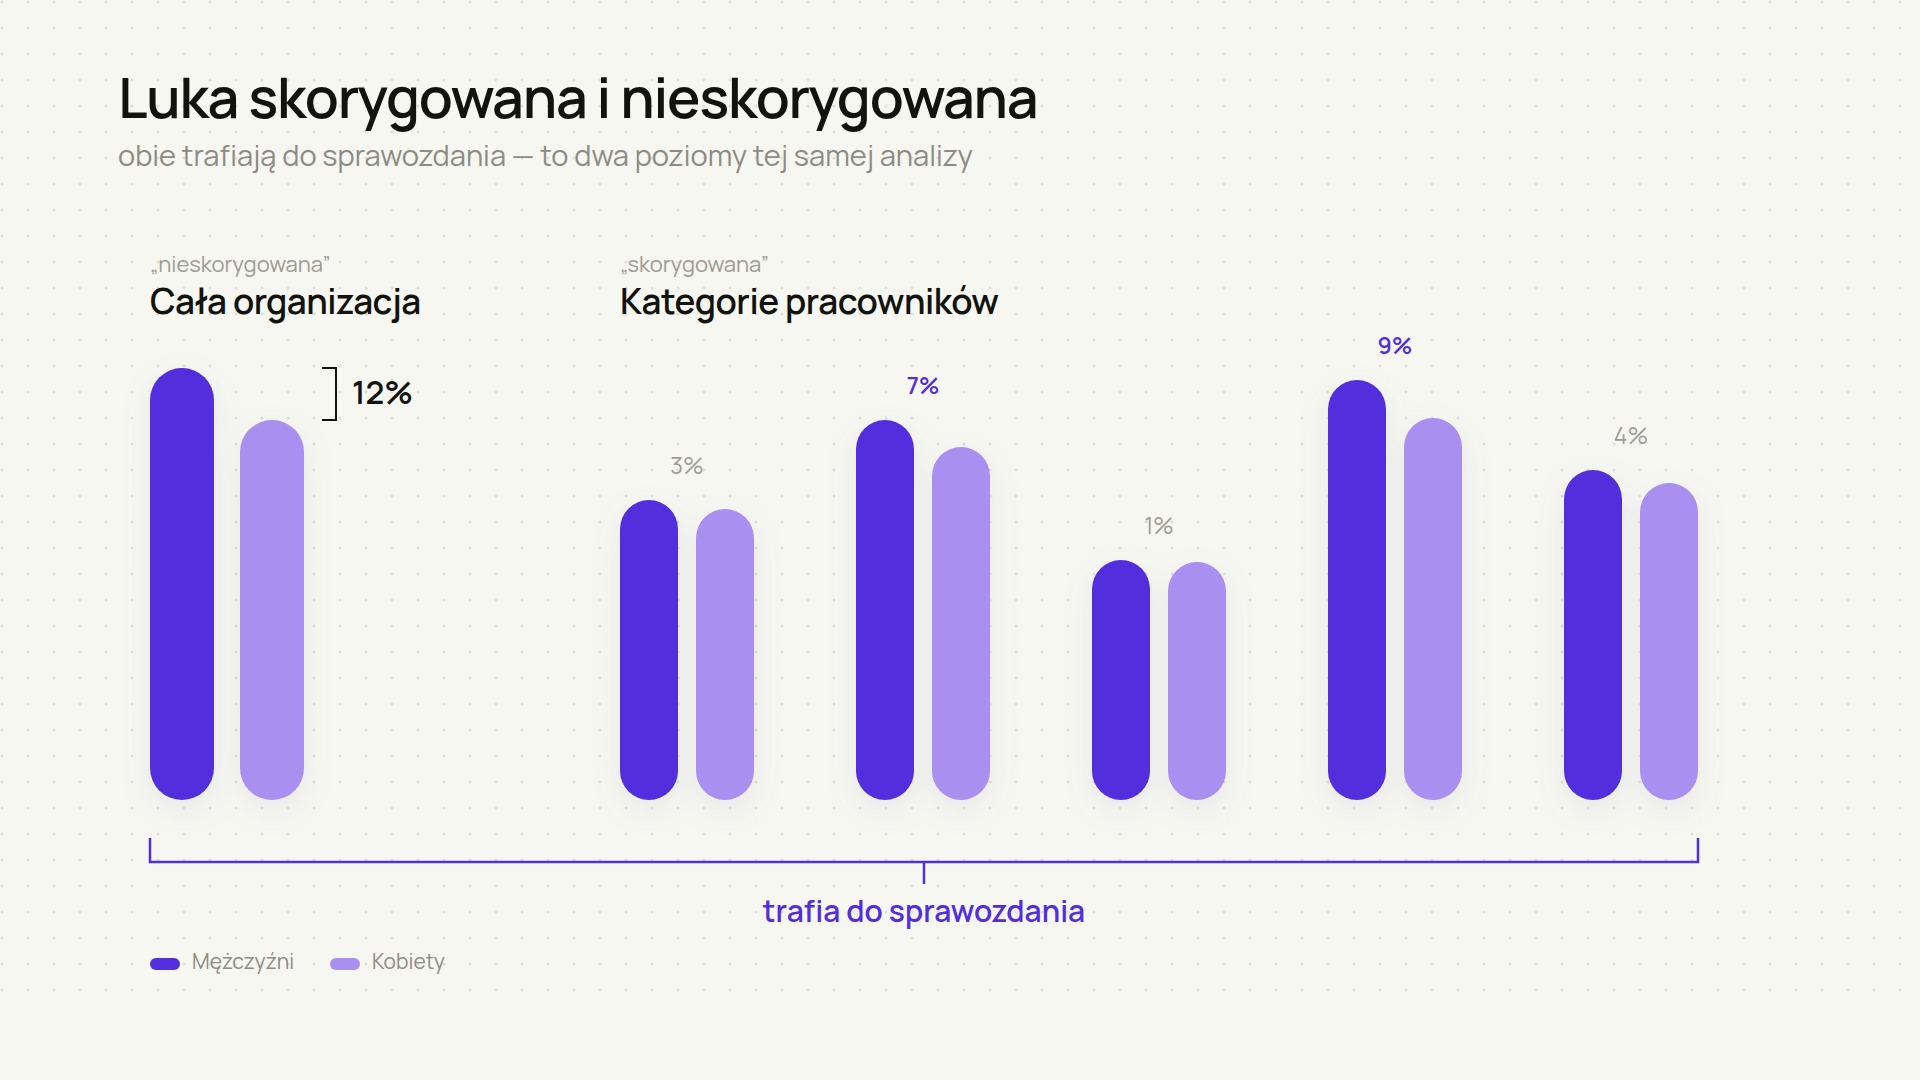 Dyrektywa UE 7 min czytania Luka skorygowana i nieskorygowana – co znaczą i którą raportować Wyjaśniamy czym są luka nieskorygowana i luka w kategoriach – dwa różne poziomy analizy, które trafiają do sprawozdania.
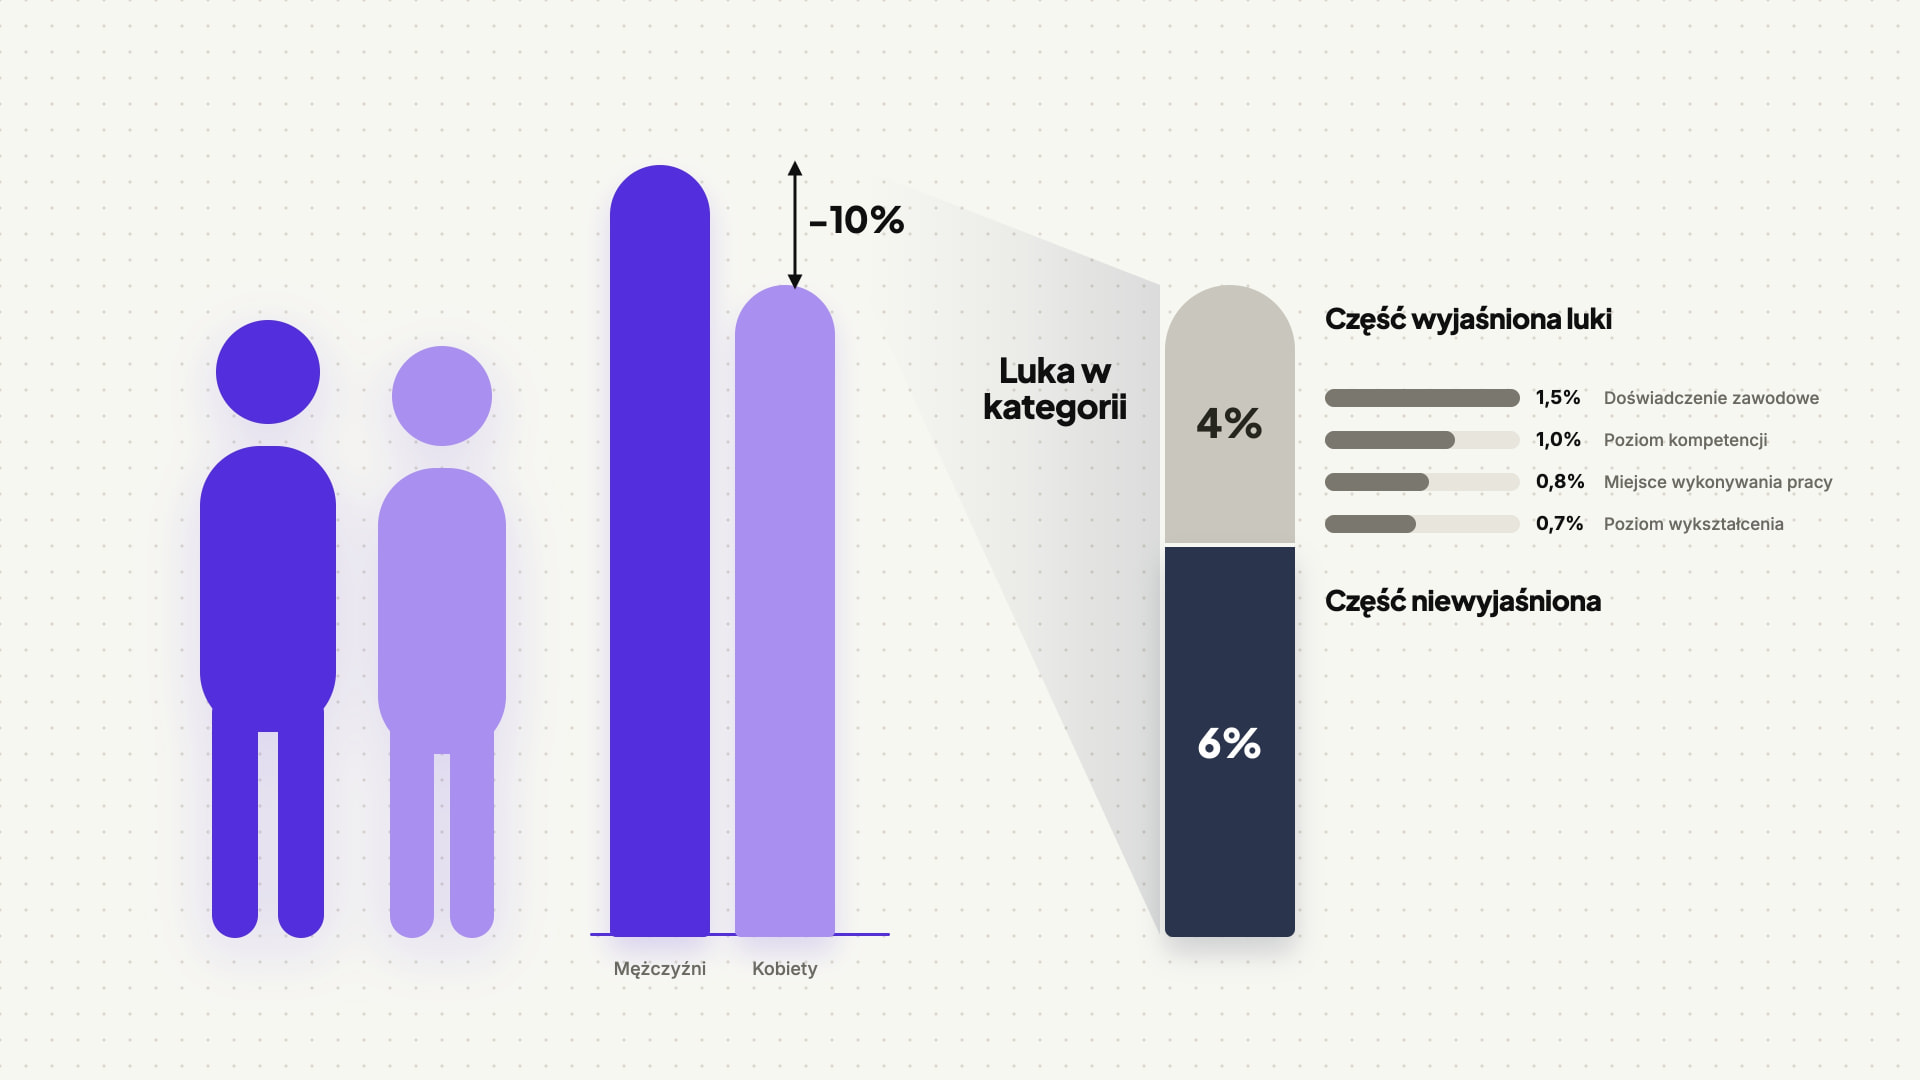 Dyrektywa UE 8 min czytania Luka płacowa w kategorii sięgnęła 5%. Jak ją uzasadnić? Dekompozycja dzieli lukę płacową na część wyjaśnioną i niewyjaśnioną. Pokazujemy, jak na tej podstawie zbudować uzasadnienie luki w każdej kategorii pracowników.