Luka płacowa – co firmy muszą przygotować przed wejściem przepisów? Odpowiedzi na najczęstsze pytania
Jawność wynagrodzeń przestaje być odległą perspektywą – polska ustawa wdrażająca dyrektywę UE 2023/970 nabiera kształtu, a pierwsze obowiązki raportowe mogą objąć największe firmy już za rok.
 Michał Gaponiuk
|
22 kwietnia 2026
|
10 min czytania
Luka płacowa - odpowiedzi na najczęstsze pytania
Większość dużych firm w Polsce ma świadomość, że wejście w życie ustawy o jawności wynagrodzeń nie jest odległym punktem w czasie. Pytania, które słyszymy w rozmowach z działami Compensation & Benefits (C&B) czy Human Resources (HR) dawno przestały dotyczyć jedynie tego, „czy to pewne”. Teraz skupiają się na tym, co konkretnie należy przygotować, w jakiej kolejności i na co zwrócić uwagę, zanim firma zacznie szukać systemu zarządzania luką płacową.
Ten artykuł odpowiada na najczęstsze pytania: od obowiązków raportowych i wartościowania stanowisk, przez interpretację luki, po operacyjne wyzwania związane z danymi i raportami indywidualnymi.
1. Dyrektywa, obowiązki i harmonogram
Jakie są rodzaje obowiązków raportowych i czym się różnią?
To pytanie, przy którym wiele firm zdaje sobie sprawę, że brało pod uwagę tylko jeden z czterech istniejących rodzajów obowiązków. Dyrektywa wprowadza bowiem trzy odrębne wymogi raportowe – każdy z innym odbiorcą, częstotliwością i poziomem złożoności operacyjnej:
- Raport zbiorczy do GUS. Obejmuje pięć wskaźników luki płacowej obliczanych dla całej organizacji. Technicznie jest najprostszy, ale wymaga stuprocentowej poprawności danych.
- Raport wewnętrzny dla pracowników i strony społecznej. To ten sam zakres danych co raport do GUS, z tą różnicą, że związki zawodowe lub rada pracowników mogą pytać o szczegóły – i to jest realne wyzwanie komunikacyjne.
- Raporty indywidualne na żądanie pracownika. Pracownik może zapytać, jak jego wynagrodzenie kształtuje się na tle grupy wykonującej pracę o tej samej wartości. Projekt ustawy przewiduje 30 dni na odpowiedź, choć to może jeszcze się zmienić. Na ten moment liczba zapytań od jednego pracownika nie jest ograniczona, a dane muszą być aktualne.
Raportowanie zarządcze nie jest wymagane przez przepisy, ale w praktyce okazuje się niezbędne, aby zarząd mógł na bieżąco śledzić wpływ decyzji płacowych na poziom luki.
Z rozmów z działami HR wynika, że zdecydowana większość firm koncentruje się na obowiązku pierwszym (raport do GUS) i nie dostrzega jeszcze obowiązku czwartego (raporty indywidualne). Tymczasem to właśnie raporty indywidualne stanowią największe wyzwanie operacyjne – choć bywają niedoszacowane na etapie planowania.
Co w przepisach jest już pewne, a co może się jeszcze zmienić przed ostateczną ustawą?
Wiele firm odkłada wdrożenie odpowiednich procesów i systemów, czekając na ostateczny kształt polskiej ustawy. To ryzykowna strategia. Elementy, które mogą ulec zmianie, dotyczą głównie obowiązków administracyjnych, a nie samej metodologii czy źródeł danych.
Co pozostaje niezmienne (wynika wprost z dyrektywy UE):
- Obowiązek raportowania (GUS + wewnętrzne + indywidualne raporty dla pracowników),
- Sposób obliczania luki płacowej (różnica mediany lub średnich wynagrodzeń kobiet i mężczyzn),
- Definicja wynagrodzenia jako wynagrodzenie całkowite (total remuneration) – wszystkich świadczeń finansowych i pozafinansowych otrzymywanych z tytułu pracy,
- Obowiązek przeprowadzenia wartościowania stanowisk jako podstawy grupowania,
- Obowiązkowe cztery kryteria wartościowania (umiejętności, wysiłek, odpowiedzialność, warunki pracy),
- Obowiązek grupowania pracowników według wartości pracy,
- Obowiązek wyjaśniania różnic lub wchodzenie w mechanizmy naprawcze.
Co może jeszcze ulec zmianie w polskim wdrożeniu:
- Termin odpowiedzi na wniosek pracownika – projekt ustawy przewiduje 30 dni, podczas gdy dyrektywa unijna dopuszcza dwa miesiące,
- Brak ograniczenia liczby zapytań od jednego pracownika – przepis unijny dopuszcza ograniczenie częstotliwości,
- Obowiązek uzgodnienia metodologii wartościowania ze stroną społeczną – to dodatkowa inicjatywa polskiego ustawodawcy, której nie ma w dyrektywie,
- Wysokość kar za naruszenia przepisów,
- Częstotliwość odświeżania danych udostępnianych pracownikom („aktualne” = co miesiąc? co kwartał? na dzień zapytania?),
- Dopuszczenie uproszczonych metod wartościowania dla mniejszych firm.
2. Wartościowanie i grupowanie stanowisk
Czy wartościowanie stanowisk jest obowiązkowe?
Tak – wynika to wprost z dyrektywy UE 2023/970. Bez wartościowania nie ma podstawy do grupowania pracowników, a bez grupowania nie można obliczyć luki płacowej zgodnie z wymogami przepisów. To pierwszy krok, który musi zostać wykonany, zanim jakikolwiek system analityczny zacznie działać.
Dyrektywa wskazuje cztery obowiązkowe kryteria wartościowania: umiejętności, wysiłek, odpowiedzialność i warunki pracy. Można stosować również kryteria dodatkowe.
Compcube importuje wyniki wartościowania z zewnętrznych metodologii: Mercer, Korn Ferry, WTW czy metod analityczno-punktowych i wykorzystuje je jako charakterystyki grupujące.
Dlaczego uzgodnienie metodologii wartościowania ze stroną społeczną jest tak wymagające?
To jedno z większych wyzwań polskiego wdrożenia i zarazem jedno z tych, które rzadko pojawia się w opracowaniach dyrektywy. Polskie prawo wymaga uzgodnienia – nie konsultacji ani prezentacji, lecz uzgodnienia, czyli formalnej zgody – metody wartościowania z radą pracowników lub związkami zawodowymi. Tego wymogu nie ma w dyrektywie UE, to decyzja polskiego ustawodawcy.
Metodologie rynkowe (WTW, Mercer, Korn Ferry) są dobrze ugruntowane merytorycznie i potwierdzone statystycznie, jednak związki zawodowe mogą je odrzucić – często nie z powodów merytorycznych, ale jako element strategii negocjacyjnej. Polskie metodologie, takie jak proponowana przez Sedlak & Sedlak, bywają bardziej przystępne cenowo i łatwiejsze do wyjaśnienia przedstawicielom pracowników.
Kluczowe pytanie, które warto sobie zadać przed wdrożeniem: czy w organizacji działają silne związki zawodowe? Jeżeli tak, etap uzgodnienia metodologii wymaga osobnej strategii i prawdopodobnie wsparcia prawnika specjalizującego się w prawie pracy, a nie wyłącznie wyboru najlepszego systemu.
Jak szczegółowo można definiować grupy porównawcze?
System pozwala na dowolną konfigurację grup wykonujących pracę o tej samej wartości. Można użyć jednej charakterystyki (na przykład wyłącznie kategorii zaszeregowania) lub wielu jednocześnie – kategorii zaszeregowania, departamentu, lokalizacji i rodzaju umowy. Na podstawie analizy korelacji compcube podpowiada statystycznie optymalne kombinacje. Można również przeprowadzać symulacje z różnymi wariantami grupowania, zanim zapadnie ostateczna decyzja.
Warto zwrócić uwagę na istotne rozróżnienie terminologiczne: kategoria zaszeregowania (pozycja w taryfikatorze) nie jest tym samym co grupa wykonująca pracę o tej samej wartości. W małych organizacjach biurowych oba pojęcia mogą się pokrywać. W dużych – praktycznie nie ma to miejsca.
Dla przykładu: kierowca samochodu ciężarowego i specjalista biurowy mogą znajdować się w tej samej kategorii zaszeregowania, jednak ich warunki pracy, zakres odpowiedzialności i systemy premiowe są zupełnie różne, więc powinni należeć do odrębnych grup porównawczych.
3. Obliczanie i interpretacja luki
Czym różni się „luka surowa” od „luki w grupach” i „luki skorygowanej modelem regresji”?
To najczęstsze źródło nieporozumień terminologicznych w rozmowach z działami HR, a także w polskich mediach. Mamy do czynienia z trzema różnymi pojęciami, trzema różnymi liczbami i trzema różnymi znaczeniami:
- Luka surowa (nieskorygowana) – różnica mediany lub średniej wynagrodzeń kobiet i mężczyzn w całej organizacji, bez podziału na stanowiska. To wskaźnik raportowany do GUS. Jest najprostszy do obliczenia, ale ma najmniejszą wartość analityczną, ponieważ nie uwzględnia struktury stanowisk i bywa błędnie interpretowany.
- Luka w grupach wykonujących pracę o tej samej wartości – właściwy wskaźnik wynikający z dyrektywy UE 2023/970. Porównuje wynagrodzenia kobiet i mężczyzn w ramach tych samych grup porównawczych. Wymaga przeprowadzonego wartościowania i prawidłowego grupowania – to najważniejsza wartość z perspektywy zgodności z przepisami.
- Luka skorygowana modelem regresji – narzędzie wyjaśniające lukę na końcu procesu. Pokazuje ona, jaka część różnicy wynika z czynników neutralnych płciowo (staż, wykształcenie, ocena pracownicza, liczba nadgodzin), a jaka z płci. Dyrektywa nie wymaga tej metody, jednak przy dużych populacjach pracowniczych staje się ona praktycznie niezbędna do uzasadnienia luki przekraczającej wymaganą wartość.
Co się dzieje, jeśli luka w grupie przekracza wymaganą wartość i nie można jej uzasadnić?
Dyrektywa przewiduje dwa scenariusze, zależnie od tego, czy luka zostanie uznana za uzasadnioną:
- Firma uzasadnia lukę lub przeprowadza korekty – albo wyjaśnia lukę czynnikami neutralnymi płciowo, albo ma sześć miesięcy na wyrównanie finansowe.
- Strona społeczna kwestionuje uzasadnienie – uruchamiany jest wspólny audyt wynagrodzeń. To bardzo szczegółowa analiza – kategoria po kategorii – prowadzona ze związkami zawodowymi i właśnie tego scenariusza firmy chcą uniknąć za wszelką cenę.
Algorytm korygujący w compcube uwzględnia jednocześnie dwa rodzaje korekt: odchylenia indywidualne (compa-ratio – pracowników, których wynagrodzenie jest istotnie niższe od średniej w grupie) oraz lukę na poziomie grupy (różnicę między wynagrodzeniami kobiet i mężczyzn).
Obie korekty mogą wchodzić ze sobą w konflikt – na przykład podwyżki dla trzech mężczyzn o znacząco zaniżonym compa-ratio mogą zwiększyć lukę płacową na niekorzyść kobiet. Algorytm równoważy oba cele jednocześnie w skonfigurowanych proporcjach.
4. Częstotliwość kalkulacji i dane na żądanie
Jak często trzeba kalkulować lukę płacową – rocznie czy miesięcznie?
Compcube pozwala prowadzić kalkulację z dowolną częstotliwością. To, jak często będzie ona potrzebna w praktyce, zależy od interpretacji pojęcia „aktualnych danych” w ustawie, której ostateczny kształt nie jest jeszcze znany.
- Jeżeli wystarczy aktualizacja raz w roku, dane można importować plikami płaskimi (Excel, CSV), bez pełnej integracji z systemem kadrowo-płacowym.
- Jeżeli przepisy będą wymagać danych aktualnych, zalecana jest pełna integracja z systemem płacowym, która zapewnia automatyczne odświeżanie danych.
Kluczowy kontekst: obowiązek informacyjny (raporty na żądanie pracownika) wymaga danych aktualnych, nie w ujęciu rocznym. W praktyce wymusza to comiesięczną aktualizację danych w firmach, które chcą być gotowe na każdy wniosek pracownika złożony w dowolnym momencie roku.
Jak uwzględnić pracowników z niestandardowym czasem pracy – urlopy, nadgodziny, zwolnienia?
Dyrektywa wymaga przeliczania wynagrodzeń na stawki godzinowe w oparciu o godziny normatywne, a te zmieniają się w każdym miesiącu. Pracownicy przebywający na urlopie macierzyńskim lub długotrwałym zwolnieniu lekarskim mają dane zniekształcone przez absencję – włączenie ich do analizy bez korekty mogłoby zafałszować wynik. Compcube automatycznie przelicza wynagrodzenia na porównywalną podstawę.
Przykład z praktyki dobrze obrazuje złożoność problemu. Zespół liczący 60 mężczyzn i 2 kobiety, wszyscy zatrudnieni na tej samej stawce godzinowej, ale luka płacowa w tej grupie wynosi 50%. Źródłem różnicy jest to, że mężczyźni regularnie pracują dłużej, robiąc nadgodziny, a kobiety korzystają ze skróconego czasu pracy przysługującego rodzicom do czwartego roku życia dziecka.
Żaden system nie wykryje tego automatycznie. W compcube można jednak uwzględnić w analizie dodatkową charakterystykę, taką jak średnia liczba nadgodzin, i sprawdzić, czy to właśnie ona wyjaśnia istniejącą różnicę.
5. Obowiązek informacyjny – raporty indywidualne dla pracowników
Jak przygotować dział HR i pracowników na falę pytań po udostępnieniu raportów indywidualnych?
To wyzwanie, o którym mówi się rzadko, a które może okazać się kosztowniejsze niż sama kalkulacja luki. Pracownicy nie zawsze rozumieją różnicę między kwotą brutto a netto, potwierdzają to m.in. raport SD Worx Payroll Navigator czy badania Rzecznika Finansowego. Często nie wiedzą, że koszty pracodawcy ponoszone poza wynagrodzeniem sięgają ok. 20%, ani nie znają pojęcia compa-ratio czy terminu „grupa porównawcza”. Można się zatem spodziewać, że otrzymanie raportu indywidualnego wywoła falę pytań, na które dział HR ma obowiązek odpowiedzieć w ciągu 30 dni.
Moduł Total Rewards Statement (TRS), raport o łącznych korzyściach z pracy, pomaga ograniczyć liczbę pytań – pracownik, który widzi pełny pakiet wynagrodzeniowy, rzadziej pyta, dlaczego jego przelew jest niższy od oczekiwanego.
Niezależnie od wybranego systemu warto przygotować dokument z najczęściej zadawanymi pytaniami (FAQ) dla pracowników oraz przeprowadzić szkolenie dla HRBP i menedżerów jeszcze przed udostępnieniem raportów, tak aby pierwsze pytania nie trafiały od razu na biurko działu HR, lecz mogły zostać zaadresowane na poziomie bezpośredniego przełożonego.
Kiedy Excel wystarcza do zarządzania luką płacową?
Excel sprawdzi się przy jednorazowym raporcie zbiorczym do GUS czy kilku wykresach dla zarządu. Dobry analityk dostarczy takie dane nawet przy dużych wolumenach – o ile robi to raz w roku.
Problem pojawia się, gdy raportowanie trzeba regularnie powtarzać. Comiesięczna integracja składników wynagrodzenia z różnych źródeł, obsługa raportów indywidualnych na żądanie pracownika, symulacje wpływu podwyżek na lukę – każde z tych zadań wymaga powtarzania tych samych kroków w Excelu. Przy dużych wolumenach to kilka dni pracy analityka co miesiąc.
Szczegółowe porównanie Excela z dedykowanym systemem opisujemy w osobnym artykule.
Podsumowanie
Każda organizacja przygotowująca się na przepisy o luce płacowej jest na innym etapie prac. Jedne przeszły już przez wartościowanie stanowisk, inne dopiero analizują, jakich danych potrzebują. Niezależnie od aktualnego stanu przygotowań najważniejsze jest to, aby mieć plan i realizować go krok po kroku, zamiast czekać na wejście w życie ustawy.
Firmy, które chcą uporządkować ten proces często decydują się na wdrożenie dedykowanego systemu zarządzania luką płacową. Jak to wygląda w praktyce – i co to oznacza operacyjnie – opisujemy w osobnym tekście dotyczącym compcube.
Jeżeli chcesz porozmawiać o przygotowaniu Twojej organizacji do nowych przepisów, zapraszamy do kontaktu z naszym zespołem.
Powiązane artykuły
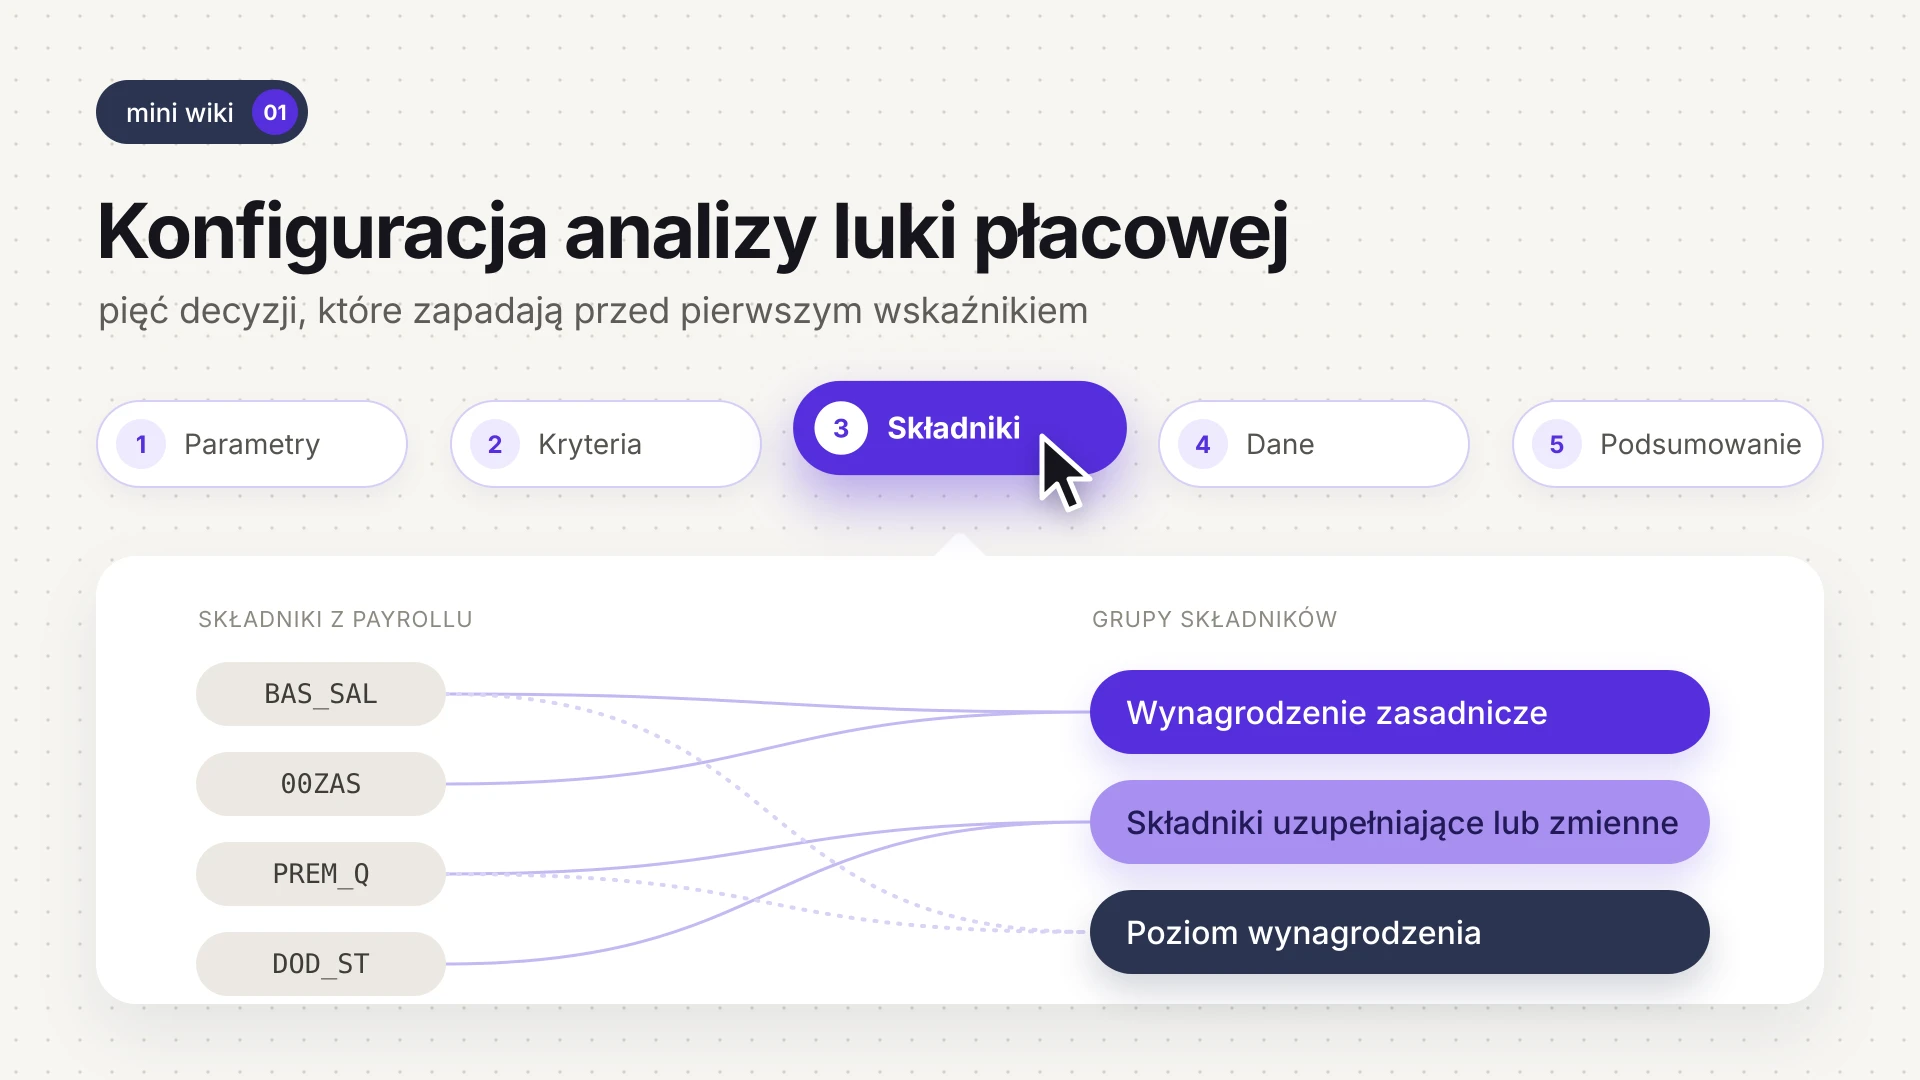 Produkt 6 min czytania Jak policzyć lukę płacową w compcube: konfiguracja analizy Wynik analizy luki płacowej zależy od decyzji podjętych przed obliczeniami. Pokazujemy pięć kroków konfiguracji w module Luka Płacowa.
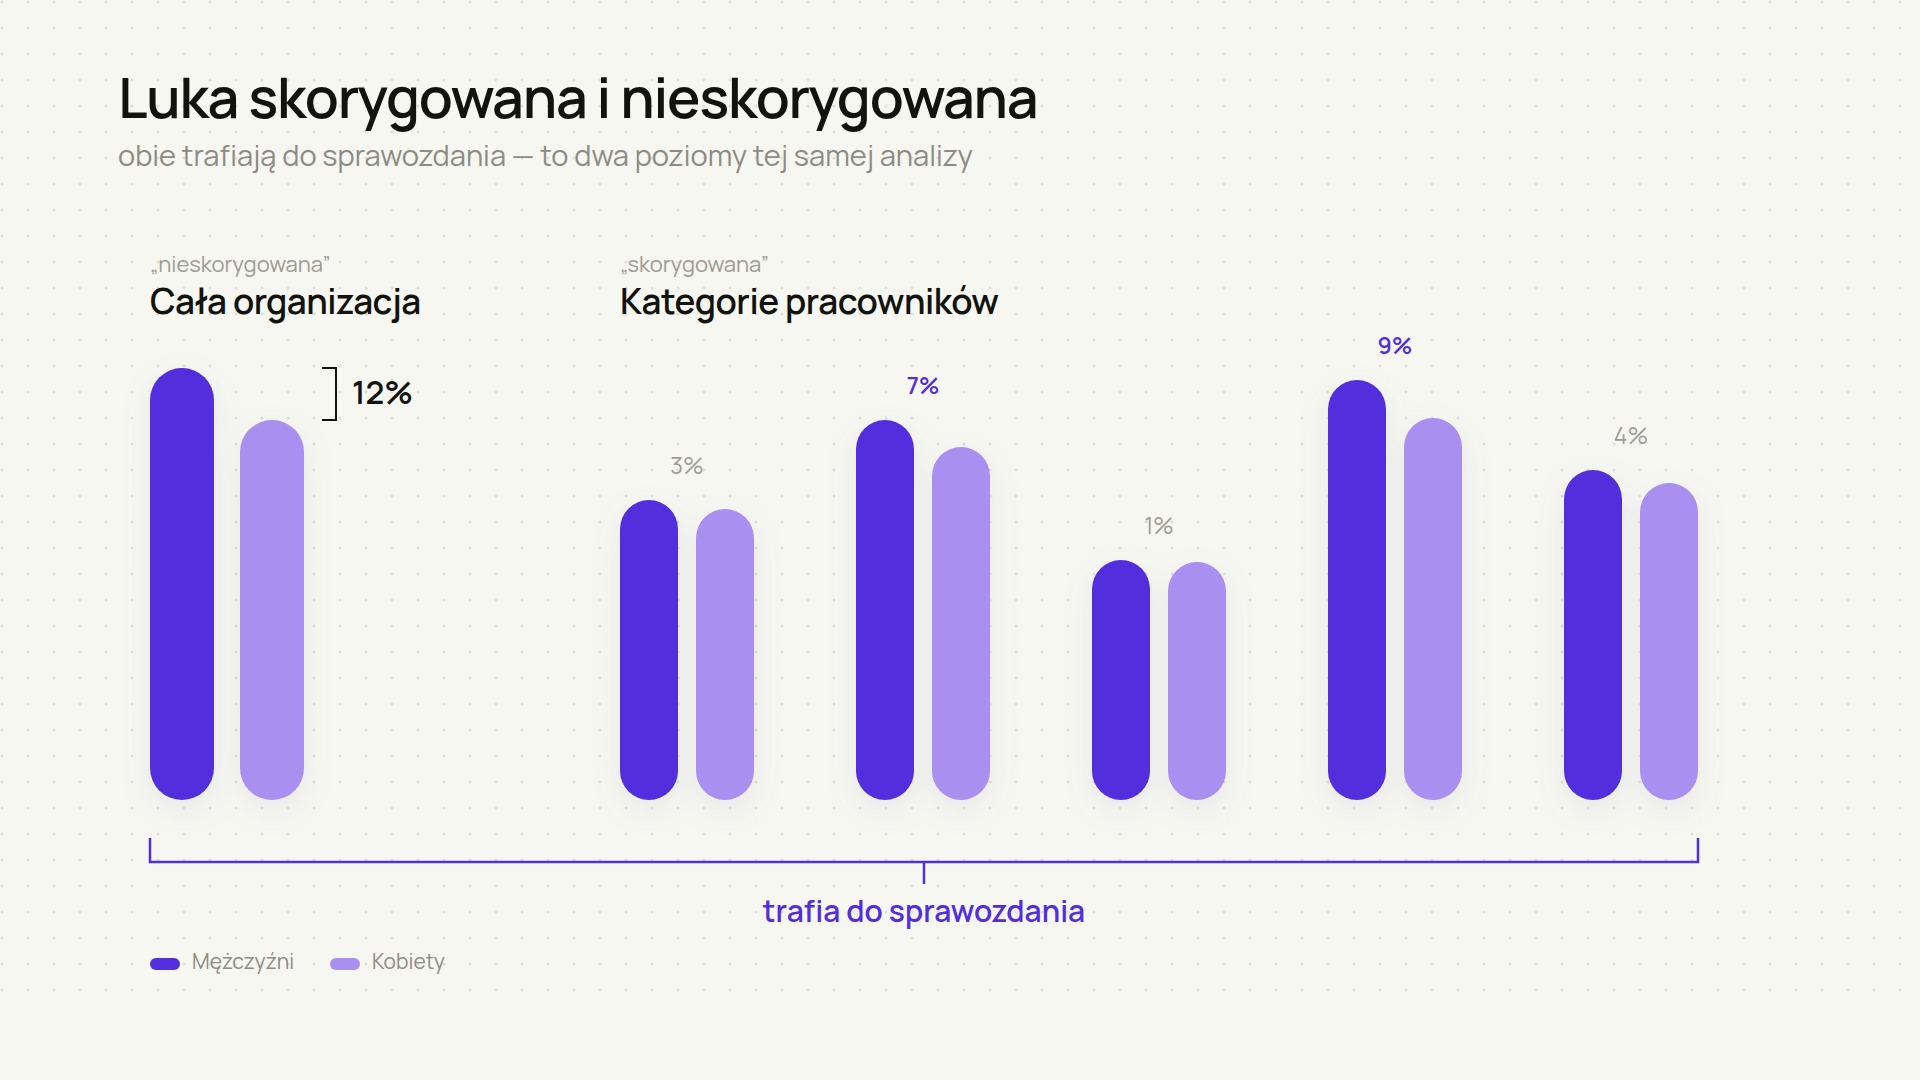 Dyrektywa UE 7 min czytania Luka skorygowana i nieskorygowana – co znaczą i którą raportować Wyjaśniamy czym są luka nieskorygowana i luka w kategoriach – dwa różne poziomy analizy, które trafiają do sprawozdania.
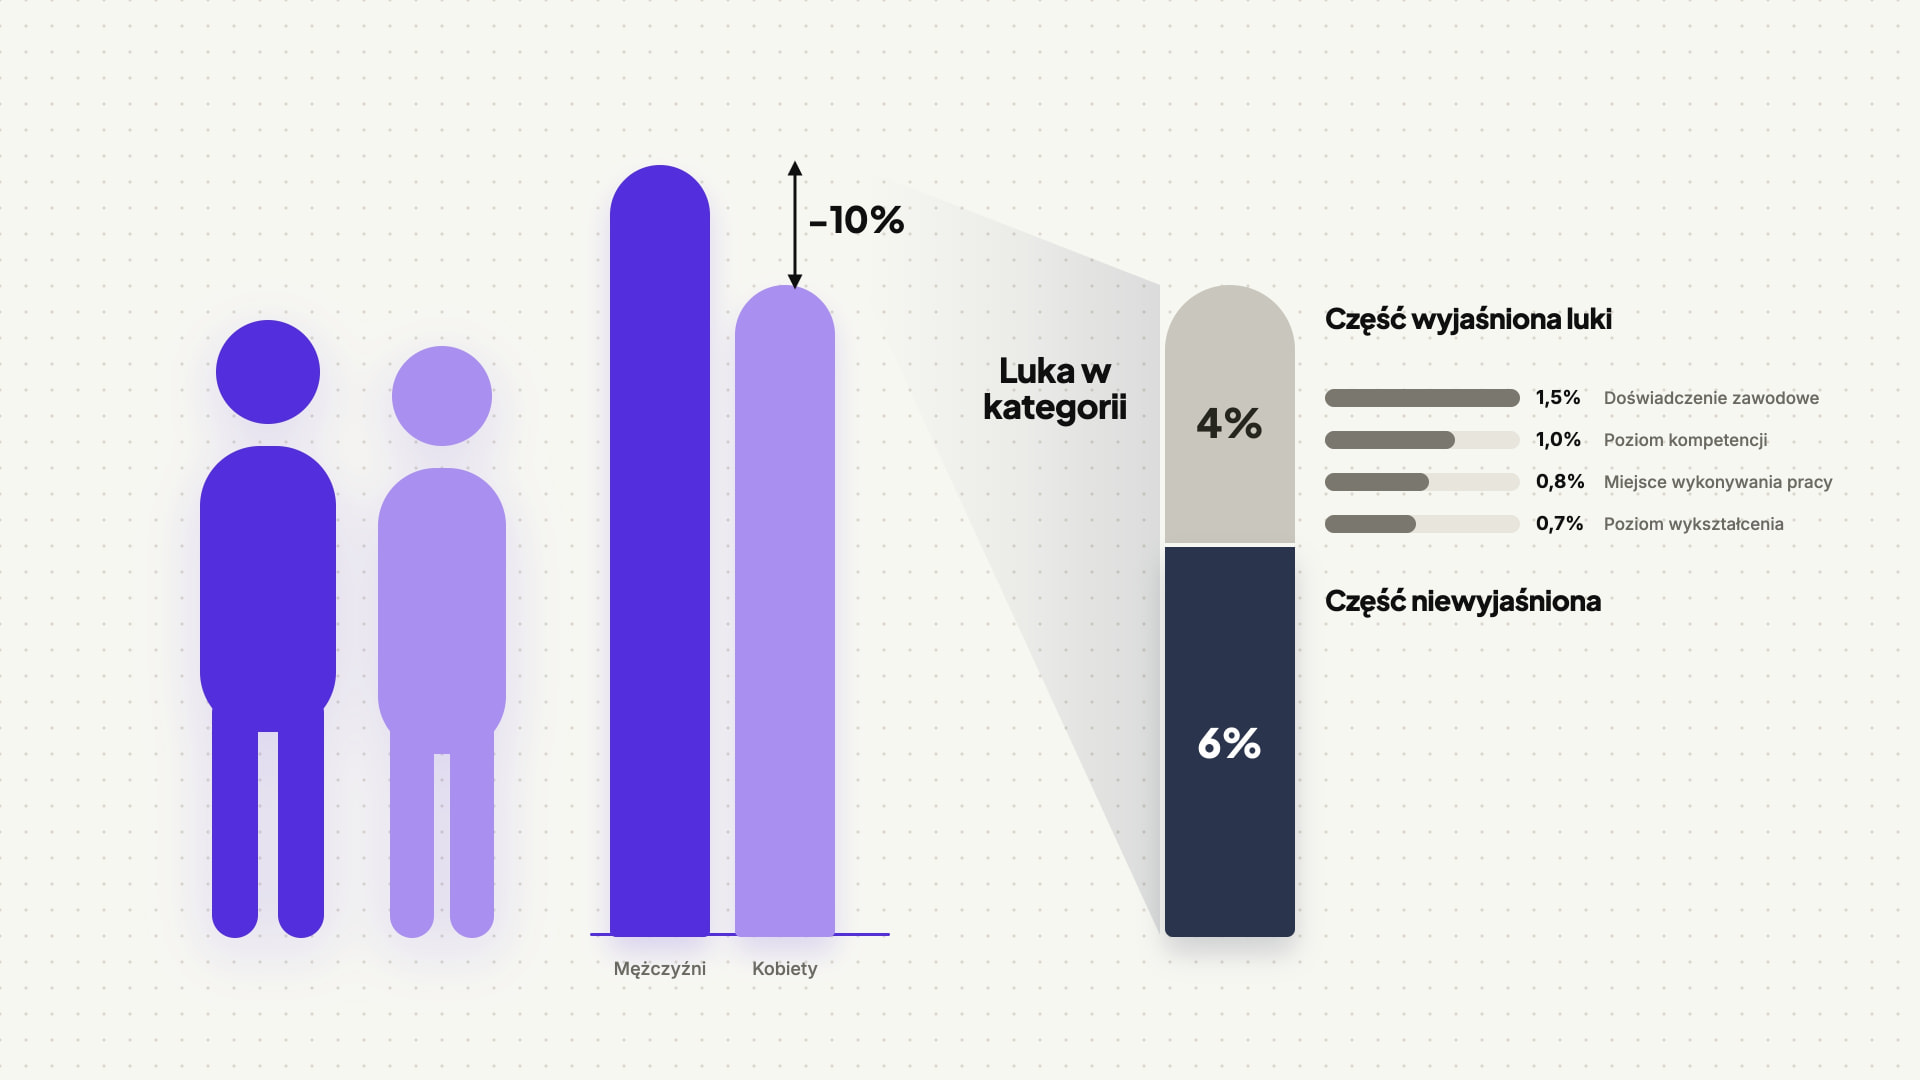 Dyrektywa UE 8 min czytania Luka płacowa w kategorii sięgnęła 5%. Jak ją uzasadnić? Dekompozycja dzieli lukę płacową na część wyjaśnioną i niewyjaśnioną. Pokazujemy, jak na tej podstawie zbudować uzasadnienie luki w każdej kategorii pracowników.